Domain polyurethantechnik.de kaufen?
Wir ziehen mit dem Projekt
polyurethantechnik.de um.
Sind Sie am Kauf der Domain
polyurethantechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain polyurethantechnik.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
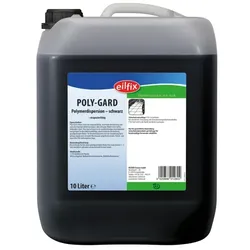
Becker Chemie Eilfix Poly-Gard schwarz 10 L mittelharte Beschichtung, PolymerdispersionDie Poly-Gard Bodenbeschichtung ist ein metallsalzhaltiges Acrylatpolymer, das für widerstandsfähige, jedoch elastische Beschichtungen grundgereinigter Böden geeignet ist. Die Beschichtung kann nach der Grundierung durch geringe Zugabe zum normalen Wischwasser aufgefrischt werden. Gibt schwarzen Böden einen satten, tiefdunklen Glanz. harter, wasserfester Film trittfest guter Verlauf hohe Belastbarkeit Produkt nicht unter 0°C lagern. Es könnte durch Gefrieren Schaden nehmen und unbrauchbar werden.53,88 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
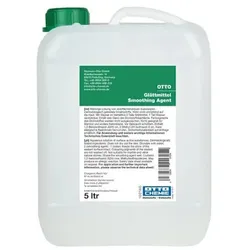
Otto Chemie Glättmittel - 5 Liter Kunststoff KanisterAnwendungsgebiete Zum Glätten der Oberfläche von Silikon-, Polyurethan- und MS-Hybrid-Polymer-Dichtstoffen Eigenschaften Wässrige Lösung von oberflächenaktiven Substanzen Dermatologisch getestete Inhaltsstoffe Wirkt nicht entfettend auf die Haut Mit Wasser im Verhältnis 2 Teile Glättmittel, 1 Teil Wasser verdünnbar Erhält den Glanz der Dichtstoffoberfläche Farbpigmente des Dichtstoffes werden nicht ausgewaschen Nicht geeignet für Marmor und andere Natursteine Normen und Prüfungen Aufgrund der Testergebnisse der in-vivo Verträglichkeitsprüfung (Testbericht vom Institut Fresenius, D-65232 Taunusstein) ist das Glättmittel hinsichtlich einer eventuell hautreizenden Wirkung als unbedenklich einzustufen Downloads Technisches Merkblatt Sicherheitsdatenblatt18,30 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **


Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Becker Chemie Eilfix Poly-Gard schwarz 10 L mittelharte Beschichtung, PolymerdispersionDie Poly-Gard Bodenbeschichtung ist ein metallsalzhaltiges Acrylatpolymer, das für widerstandsfähige, jedoch elastische Beschichtungen grundgereinigter Böden geeignet ist. Die Beschichtung kann nach der Grundierung durch geringe Zugabe zum normalen Wischwasser aufgefrischt werden. Gibt schwarzen Böden einen satten, tiefdunklen Glanz. harter, wasserfester Film trittfest guter Verlauf hohe Belastbarkeit Produkt nicht unter 0°C lagern. Es könnte durch Gefrieren Schaden nehmen und unbrauchbar werden.53,88 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Otto Chemie Glättmittel - 5 Liter Kunststoff KanisterAnwendungsgebiete Zum Glätten der Oberfläche von Silikon-, Polyurethan- und MS-Hybrid-Polymer-Dichtstoffen Eigenschaften Wässrige Lösung von oberflächenaktiven Substanzen Dermatologisch getestete Inhaltsstoffe Wirkt nicht entfettend auf die Haut Mit Wasser im Verhältnis 2 Teile Glättmittel, 1 Teil Wasser verdünnbar Erhält den Glanz der Dichtstoffoberfläche Farbpigmente des Dichtstoffes werden nicht ausgewaschen Nicht geeignet für Marmor und andere Natursteine Normen und Prüfungen Aufgrund der Testergebnisse der in-vivo Verträglichkeitsprüfung (Testbericht vom Institut Fresenius, D-65232 Taunusstein) ist das Glättmittel hinsichtlich einer eventuell hautreizenden Wirkung als unbedenklich einzustufen Downloads Technisches Merkblatt Sicherheitsdatenblatt18,30 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Huth, Rudolf: ChemieChemie , Eine Einführung für umwelt-, ingenieur- und agrarwissenschaftliche Studiengänge , Kupplungszylinder > Sport-Getriebe , Erscheinungsjahr: 20241009, Autoren: Huth, Rudolf, Seitenzahl/Blattzahl: 480, Themenüberschrift: SCIENCE / Chemistry / General, Keyword: Bauingenieur- u. Bauwesen; Chemie; Geowissenschaften; Landwirtschaft; Umweltchemie; Umweltforschung; Umwelttechnik; Umweltwissenschaften, Fachschema: Chemie, Warengruppe: TB/Chemie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Steffen: Chemie Oberstufe. Organische Chemie. Schülerbuch. Östliche Bundesländer und BerlinChemie Oberstufe. Organische Chemie. Schülerbuch. Östliche Bundesländer und Berlin , Allgemeine und Physikalische Chemie Atombau, Ordnung der Elemente Chemische Bindungen Thermodynamik, Kinetik und Chemisches Gleichgewicht Säure-Base-Gleichgewichte Redoxreaktionen und Elektrochemie Organische Chemie Grundlagen der Organischen Chemie Struktur, Eigenschaften und Reaktionen der Kohlenwasserstoffe Stoffklassen und Reaktionsmechanismen in der Organischen Chemie Makromolekulare Naturstoffe und Kunststoffe Arzneimittel, Farbstoffe und Tenside , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201005, Produktform: Leinen, Titel der Reihe: Chemie Oberstufe - Östliche Bundesländer und Berlin##~Chemie Oberstufe##, Autoren: Arnold, Karin~Dietrich, Volkmar~Eberle, Andreas~Grimmer, Anja~Lüttgens, Uwe~Malz, Ralf~Schäfer, Steffen, Seitenzahl/Blattzahl: 296, Abbildungen: zahlreiche Abbildungen, Keyword: Chemie;Berufliche Vollzeitschule;Fachgymnasium;Sekundarstufe II;Schulbücher;Lehrwerke, Fachschema: Chemie / Schulbuch, Bildungsmedien Fächer: Chemie, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen, Bildungszweck: für die Sekundarstufe II~für die Berufsbildung~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für das Gymnasium~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für das Kolleg, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Chemie, Thema: Verstehen, Schulform: ABI BVZ GYM, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk und Wissen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 246, Breite: 177, Höhe: 17, Gewicht: 633, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Sekundarstufe II, Berufliche Vollzeitschule, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,33,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.